フリーランスエンジニアは何歳まで働ける?将来が不安な僕が、今から備えていること
当ページのリンクには広告が含まれています。
40代半ば、50代になっても、今と同じように案件は見つかるのか。
独立に興味が出てくると、目の前の単価より先に、10年後や20年後の自分が気になってきます。家族がいれば、なおさらです。
40代や50代になってもフリーランスとして開発を続けている人は、実際にいます。ただ、その人たちがいるからといって、あなたや僕の将来の案件と単価まで約束されるわけではありません。
僕自身、32歳で独立して6年目の今も、40代中盤から50代で仕事が見つかるのかは不安です。そしてもうひとつ。できれば、早めに仕事を辞めたいと思っています。
不安がゼロになる日を待っていたら、たぶん何も進みません。だから、長く働ける準備と、働き続けなくても暮らせる準備を並行して考えています。
目次(クリックで読みたいところから読めます)
フリーランスエンジニアは何歳まで働ける?40代・50代以降の実例はある
フリーランスには、会社員のような一律の定年がありません。条件の合う案件が見つかり、契約が続く限り、働き続けられます。
では、実際に年齢を重ねても続けている人はいるのか。
PE-BANKには、掲載時48歳で開発を続ける人の紹介がある
フリーランスエージェントのPE-BANKが公開しているインタビューに、石川郁恵さんというエンジニアが登場します。掲載時点で48歳。通信業の業務系Webシステム開発に携わり、JavaやJavaScript、Oracleなどを扱っていると紹介されています。40代後半でも、開発の現場で仕事をしている例です。
PE-BANKは自社のガイドでも、「何歳まで働けるか」という問いに、明確な年齢制限はないと答えています。そのうえで、50代や60代で活躍している登録者も少なくないと説明しています。
出典
出典:PE-BANK「エンジニアインタビュー 石川郁恵さん」https://pe-bank.jp/service/interview/engineer/interview5 出典:PE-BANK「フリーランスエンジニアの寿命は何歳まで?40代・50代も長く働く戦略」(2026年6月4日更新)https://pe-bank.jp/guide/freelance/250723-02/
働いている人がいることと、自分に案件があることは別
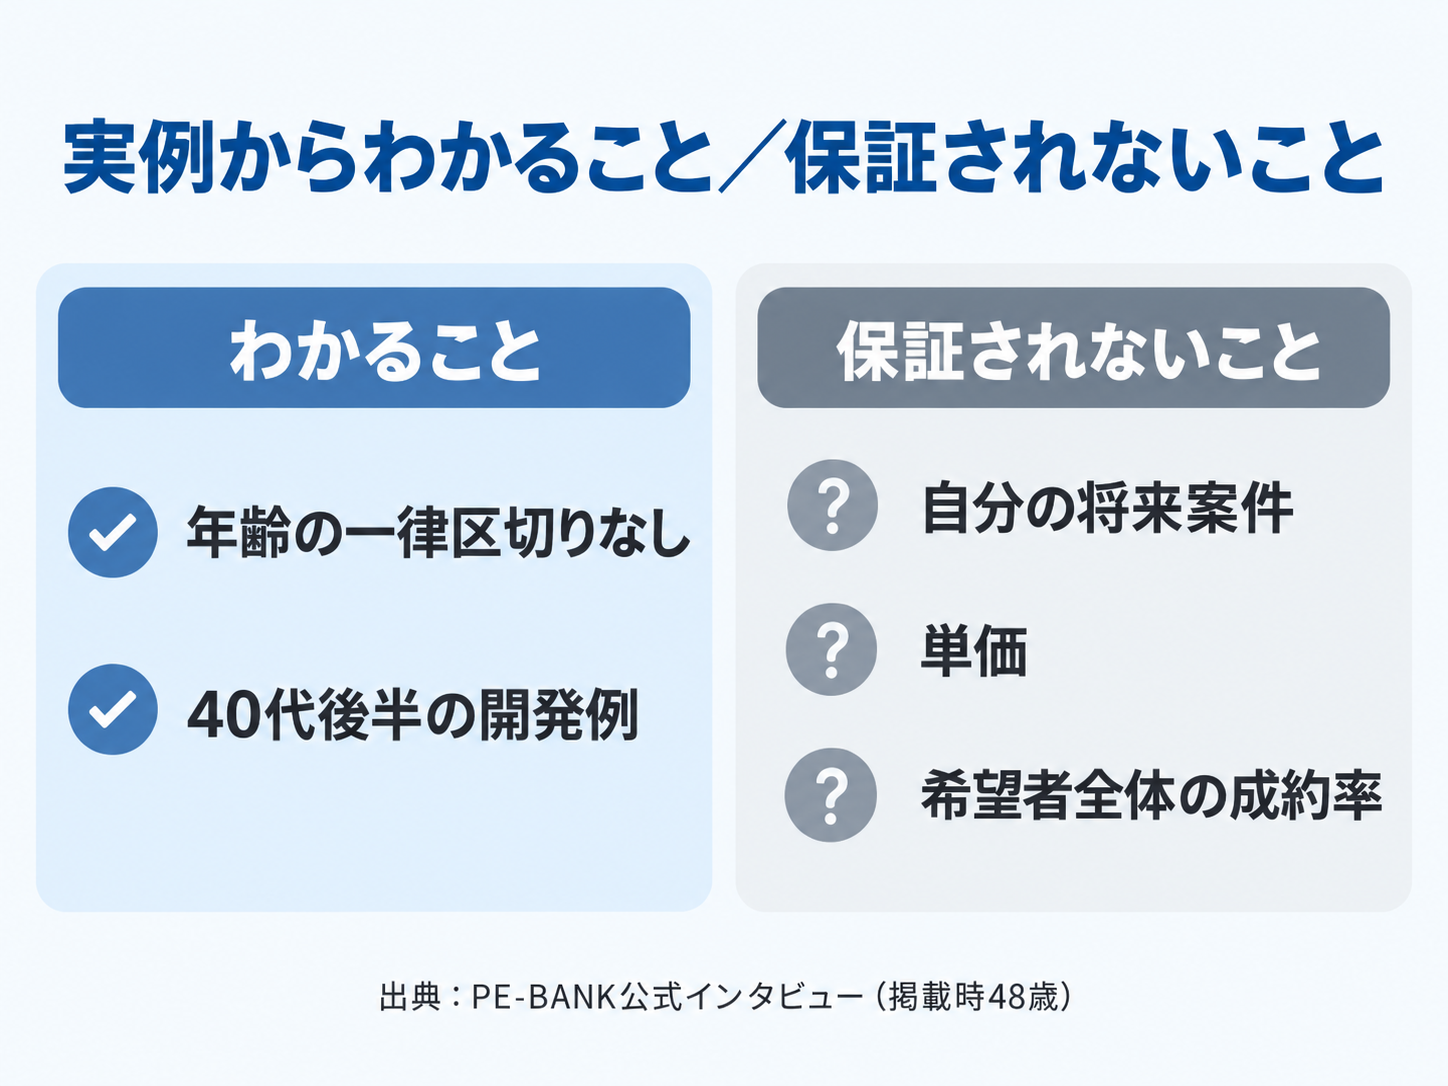
図にまとめたとおり、実例からわかるのは「年齢だけで道が閉ざされるわけではない」というところまでです。
公開されているのは、活躍している人の例です。同じ年代で案件が見つからなかった人がどれくらいいるのか。希望した人のうち何割が案件を決めているのか。インタビューからは、どちらもわかりません。
案件が決まるかどうかは、次のような条件が、案件側の求めるものと噛み合うかどうかで変わります。
- 使ってきた技術と、担当してきた工程
- 業務知識
- 希望する単価
- 稼働日数、出社かリモートか、地域
年齢をどこまで気にするかも、案件によって違います。48歳の実例があっても、自分の条件で同じように決まるとは限りません。
PE-BANKのサービスの仕組みや費用が気になった人は、PE-BANKの評判や口コミ、分配率の中身にまとめています。
それでも、僕は40代中盤〜50代の仕事に不安がある
実例を読んでも、僕の不安は消えませんでした。
会社員時代、ぎゅうぎゅうの満員電車に揺られながら「このまま50歳までこの繰り返しなのかな」と考えたことがあります。あの頃怖かったのは、変わらない毎日でした。
独立して、怖さの種類が変わりました。50歳になったとき、今と同じように仕事があるのか。それが見えない。
この6年間、相手の都合で案件が途切れて困ったことはありません。だから大丈夫、と言えたら楽なんですけどね。それは「これまで」の話で、この先も同じだという根拠にはなりません。
現場のやり方も変わり続けています。ここ数年だけでも、AIの登場で開発の進め方はかなり変わりました。10年後にどんな経験が求められているのか、今の僕には読めません。市場も、案件の条件も、僕自身の事情も変わるかもしれない。
40代になったら必ず仕事が減る、と言いたいわけではありません。減るかどうかが、わからない。だから不安なんです。
 らんこ
先が読めなくて不安になるのは、ちゃんと先を考えているからですよ
僕は、できれば早めに仕事を辞めたい
第一の目標は早期リタイア。収入減への備えも持っておきたい
仕事が好きかと聞かれたら、好きなわけではありません。
欲しいのは、お金と時間の自由です。独立したときの動機も出世ではなく、「今すぐ手取りを増やして、増えた分を投資に回したい」でした。
なので「何歳まで働けるか」という問いは、僕にとって「何歳まで働き続けたいか」とは別の話です。優先順位は、こうなります。
- できれば早めに仕事を辞める
- 年齢とともに案件が減っても、単価が下がっても、慌てずにいられる
いや、本音を言えば早く辞めたいんですよ。ただ、思いどおりのタイミングで辞められるとは限らない。だから二番目の備えも手放しません。
サイドFIREに近い意識で、働く量を選べる余地をつくる
僕の感覚にいちばん近い言葉は、サイドFIREです。資産からの収入と仕事の収入を組み合わせて、働く量を減らしても生活が回る状態を目指す考え方です。
完全に仕事を辞める道は、残しておきたい。そのうえで、もし続けるとしても、今と同じペースで走るかどうかを自分で選べるようにしておきたいんです。
もちろん、これは目標で、達成した話ではありません。
仕事を続けるために、今の経験と案件の選択肢を見直す
早く辞めたいなら、仕事を続ける準備はいらないのでは。そう思われるかもしれません。
僕はそうは考えていません。辞めるタイミングを自分で選ぶには、そのときまで働ける状態を保っておく必要があります。案件が細って押し出されるように辞めるのと、自分で選んで辞めるのとでは、同じ「辞める」でも中身がまるで違います。
年齢より先に、自分が提供できる価値を言葉にする
年齢は変えられません。変えられるのは、年齢と一緒に積み上がっていく中身のほうです。
まずは、自分の経験を棚卸ししてみてください。切り口は、たとえば次のとおりです。
- 担当してきた工程(実装、設計、テストなど)
- 使ってきた技術と、その経験年数
- 詳しい業務知識(金融、通信、ECなど)
- 解決した課題と、その成果
- 顧客やチームとの調整の経験
書き出したら、今の現場で積み増せる経験と、目指したい役割に足りない経験に分けます。
管理職やPMに移ることだけが正解ではありません。開発を続ける道も、業務知識を軸にする道もあります。どの役割を目指すかで、足りないものは変わります。
新しい技術に挑戦するときの収入や仕事内容の変化は、未経験の技術に挑戦したいエンジニアへ|年収を下げないスキルアップ転職の考え方で比べています。
希望単価・稼働・出社条件をまとめて確認する
「案件がある」と「暮らせる案件がある」は、同じではありません。
単価は家計に足りるか。稼働日数は家族との時間と両立できるか。出社が必要か、リモートで働けるか。どれか一つが合っても、ほかが合わなければ暮らしは回りません。
そのうえで、どの条件なら動かせるかを考えておきます。単価を少し下げてでも稼働を減らしたいのか。出社してでも単価を保ちたいのか。答えは家庭ごとに違います。
条件を緩めれば必ず案件が決まるわけではないし、稼働の少ない案件がいつでも見つかるとも限りません。だからこそ、今の経験でどんな条件の案件が紹介されるのかは、早めに知っておきたいところです。
数か月単位で案件が途切れたときの備えは、フリーランスは仕事が途切れたらどうする?にまとめています。
今の手取りを、将来働く量を減らすための資産形成に回している
NISAを使う理由は、稼げる今のうちに備えを進めたいから
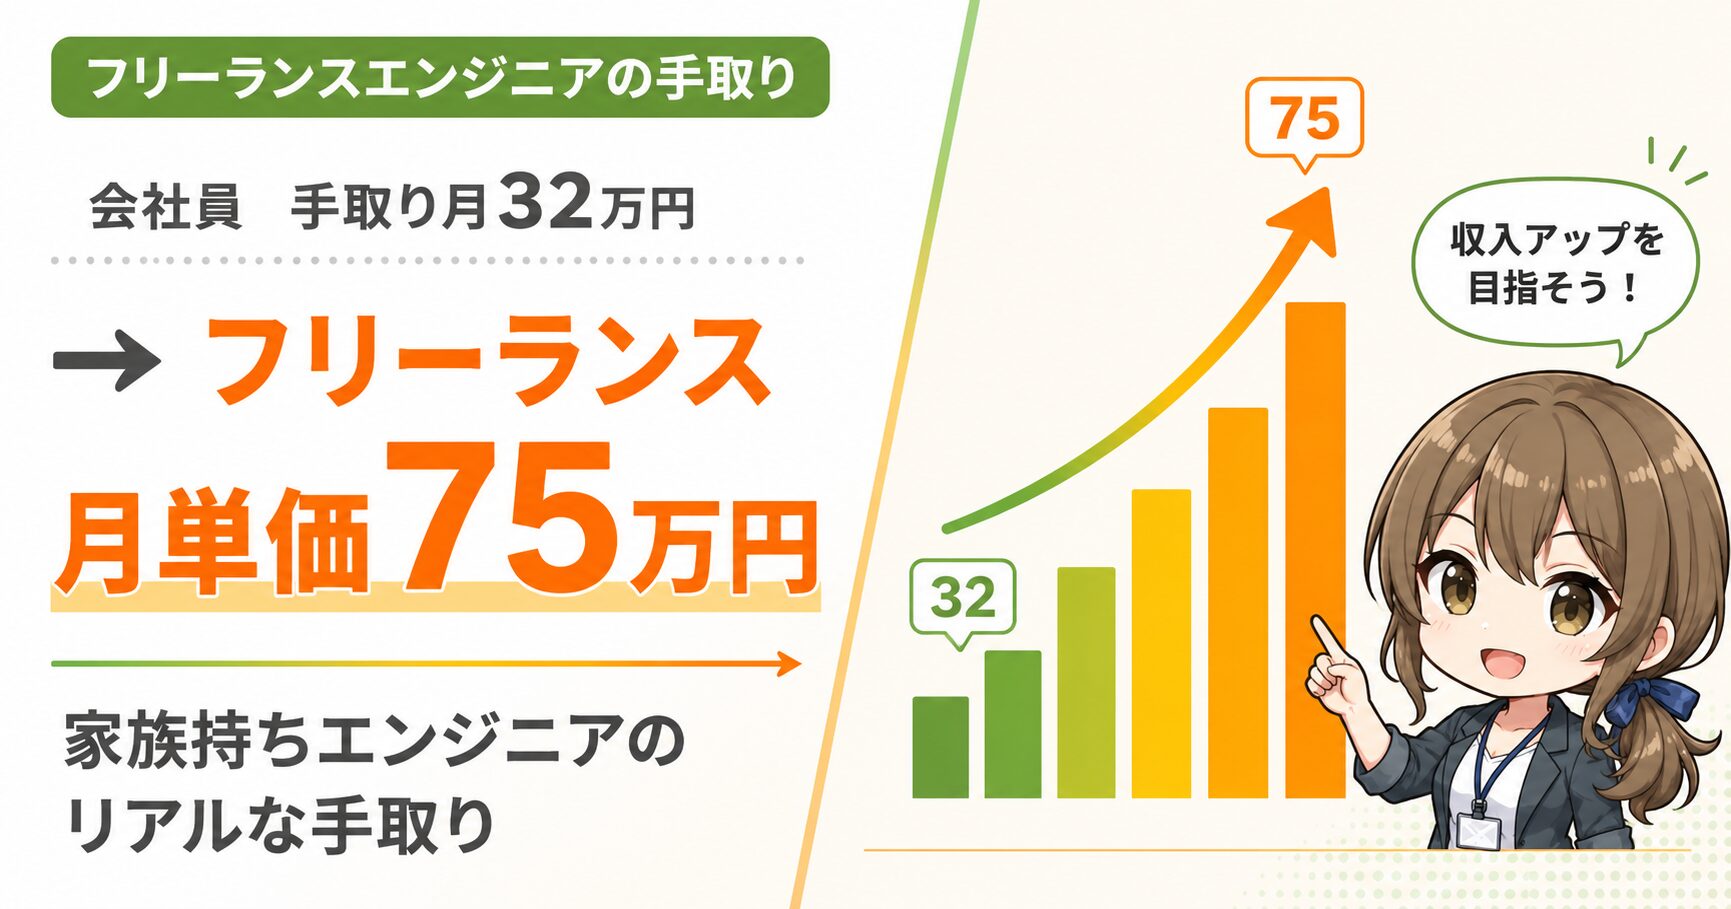
会社員時代の僕は、手取り月32万円。貯金の余力は、ほとんどありませんでした。
洗濯機が壊れたときは、20〜30万円を一括で払えず分割払いにしました。毎月の支払いが、じわじわと家計を締めつけていく。家電ひとつで生活が傾く家計でした。
独立して、最初の案件の月単価は60万円。今は75万円です。これは売上で、手取りではありません。税金や社会保険料、経費を引けば、手元に残る額は小さくなります。それでも、投資に回せるお金は会社員時代より大きく増えました。
今はその手取りの多さを生かして、NISAで資産形成を一気に進めています。積み立てているのは、妻と二人分を合わせて毎月20万円。お金に余裕がある月は、それとは別に成長投資枠でスポット購入もしています。貯金がほぼゼロだった会社員時代には、考えられなかった金額です。
一気に、というのは運用で急に増えたという意味ではありません。積み立てに回せる金額そのものが、それだけ増えたという意味です。
なぜ今なのか。稼げる今のうちに進めておきたいからです。今の単価が年齢を重ねても続くとは限らない以上、稼げる時期に、将来の働く量を減らすための備えを積んでおく。僕にとってNISAは、そのための手段です。
仕事の収入だけで立っている状態は、片足立ちに近いと思っています。その足が揺れたら、そのまま倒れる。資産は、もう一本の足です。両足で立っていれば、片方がぐらついても踏ん張れます。
ただし、手元にいくら残るかは単価や稼働、家族構成、経費で変わります。独立すれば誰でも同じように積み立てられる、という話ではありません。売上と手残りの違いは、フリーランスエンジニアの手取りはいくら?で試算しています。
すぐ使う現金と、長期で運用するお金は分けて考える
では、資産さえ積み上げれば年齢の不安は消えるのか。そう単純ではありません。
NISAは、NISA口座で投資した商品から得た利益が非課税になる制度です。元本や利益を保証してくれるわけではありません。金融庁も、投資には元本割れの可能性があることや、目的に応じて貯蓄と投資を使い分ける考え方を示しています。
出典
出典:金融庁「資産形成の基本」https://www.fsa.go.jp/policy/nisa2/invest/ 出典:金融庁「NISAを知る」https://www.fsa.go.jp/policy/nisa2/know/index.html
 らんこ
NISAは『保証』じゃなくて『制度』。ここは混同しないでくださいね
だから、使う時期に合わせて、お金の置き場所を分けて考える必要があります。
- 生活費や急な出費に使うお金は、すぐ引き出せる現金で持つ
- 何年も先に使うお金は、長期で運用する
景気が悪くなれば、案件が減るのと同じ時期に、運用している資産の評価額も下がるかもしれません。資産形成で手に入るのは、働く量を選ぶための余地です。仕事を失うリスクそのものは消えません。
制度ごとの違いや、現金と将来の積立の分け方は、フリーランスはボーナス・退職金なしで大丈夫?で整理しています。
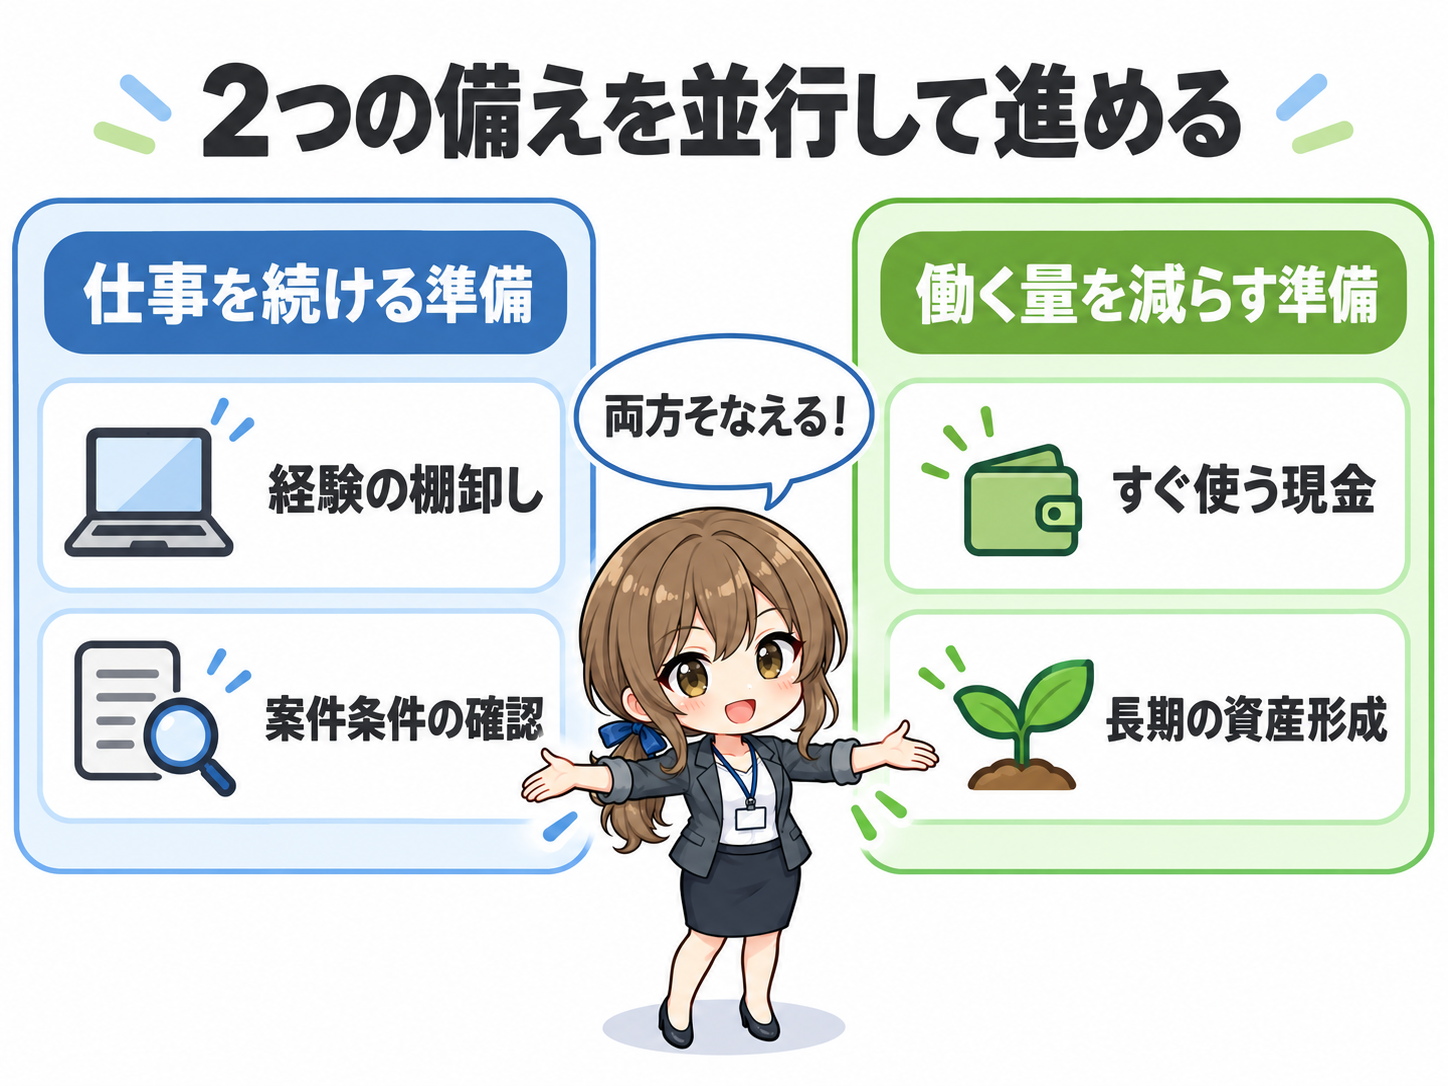
年齢の不安に備えるなら、並行して考えたいのはこの2つです。
| 備え | 目的 | 具体的にやること |
|---|---|---|
| 仕事を続ける準備 | 働ける状態を保ち、辞める時期を選べるようにする | 経験の棚卸し、案件条件の確認 |
| 働く量を減らす準備 | 収入が減っても慌てずにいられる状態をつくる | すぐ使う現金の確保、長期の資産形成 |
まずは、自分の案件条件と家計に必要なお金を並べる
将来の不安は、頭の中でぼんやり考えているうちは大きく見えます。紙に並べてみると、今確認できることと、まだ確認できないことに分かれていきます。
下の表は確認用の例です。僕が実際に使ってきた表ではないので、自分の状況に合わせて書き換えてください。
| 確認するもの | 自分で整理する内容 | 確認先・次の行動 |
|---|---|---|
| 提供できる経験 | 担当工程、技術、業務知識、成果 | 経歴を短く書き出す |
| 現在紹介可能な案件 | 単価、役割、地域、出社や稼働の条件 | エージェントへ具体的な条件で相談する |
| 家計に必要なお金 | 生活費、税金と保険料、現金の備え | 家計簿や明細と照合する(手取りの試算、お金の区分も参照) |
| 収入減への余地 | 積立を減らす、支出や働き方を見直す候補 | 家族と検討する。実現できるかは条件ごとに確認する |
エージェントに聞くのは、「将来も案件がありますか」ではなく今の条件です。将来の約束は誰にもできませんが、今の条件なら具体的に聞けます。
- 今の経験で紹介できる案件と、その条件は?
- 希望条件のうち、選択肢を狭めているのはどこ?
- 目指したい役割に対して、足りない経験は?
僕が相談したのは、会社員のときでした。32歳、実務経験11〜12年、妻と二人暮らし。登録して面談を受け、案件が決まってから退職届を出しています。
辞めてから探すと、収入のない期間がそのまま家計を削ります。在職中なら、条件を見てから決められる。登録はそのための情報収集で、独立を即決するものではありません。
僕がメインで使っているのは、レバテックフリーランスです。利用して感じたことや注意点は、レバテックフリーランスの評判は本当?にまとめています。
 らんこ
聞くのは『今の条件』だけで大丈夫ですよ
今の経験でどんな案件が紹介されるのか、条件を確認したい人は、公式ページから相談できます。
広告
今の経験で紹介可能な案件・条件を確認する

前半で紹介したPE-BANKが気になった人はPE-BANKの評判と口コミを、いくつかのサービスを比べてから選びたい人は30代エンジニアにおすすめのフリーランスエージェント5選をどうぞ。
なお、エージェントで確認できるのは、案件や単価、稼働条件の話です。投資やリタイアの計画は、公的な情報や専門家に確認してください。
まとめ:長く働ける準備と、働き続けなくてもよい準備を進める
フリーランスエンジニアは何歳まで働けるのか。40代や50代以降も開発を続けている人はいます。それでも、自分の将来の案件や単価は誰にも保証できません。僕にもできません。
だから、準備は2つに分けて考えます。仕事を続けられる状態を保つことと、同じペースで働き続けなくても暮らせる状態に近づくことです。
まずは、自分の経験と案件の条件、家計に必要なお金を一枚に並べてみてください。独立するかどうかは、そのあとで決めても遅くありません。
満員電車で50歳の自分を想像していた頃は、変わらない毎日が怖かった。今の怖さは、変わるかもしれない将来のほうにあります。
それでも、僕の目標は変わりません。できれば早めに仕事を辞めたい。それが叶わなかったとしても、仕事が減ったときに慌てずにいられるように。稼げる今のうちに、その準備を進めていきます。
関連記事
-
 フリーランスはボーナス・退職金なしで大丈夫?家族持ちが独立前に確認したいお金の備え
-
フリーランスエンジニアに必要な技術力は?現場で通用する人・しない人
-
家族持ちでフリーランスは不安?32歳エンジニアが独立前に確認した3つのこと
-
フリーランスエンジニアの手取りはいくら?手取り月32万円だった僕が、月単価75万円になって変わったこと
-
フリーランスは仕事が途切れたらどうする?案件が切れる不安への現実的な備え【家族持ち6年目の本音】
-
フリーランスエージェントに「登録だけ」して使わないのはアリ?しつこい営業は来るのか、6年使った僕が答えます
-
フリーランスの単価交渉、いつ・どう切り出す?月65→75万に上げた実例とリアル
-
フリーランスエンジニアの一日|32歳家族持ち・独立6年目のリアルなスケジュール