30代エンジニアなのに貯金できない|洗濯機を分割払いにした手取り32万円の現実
当ページのリンクには広告が含まれています。
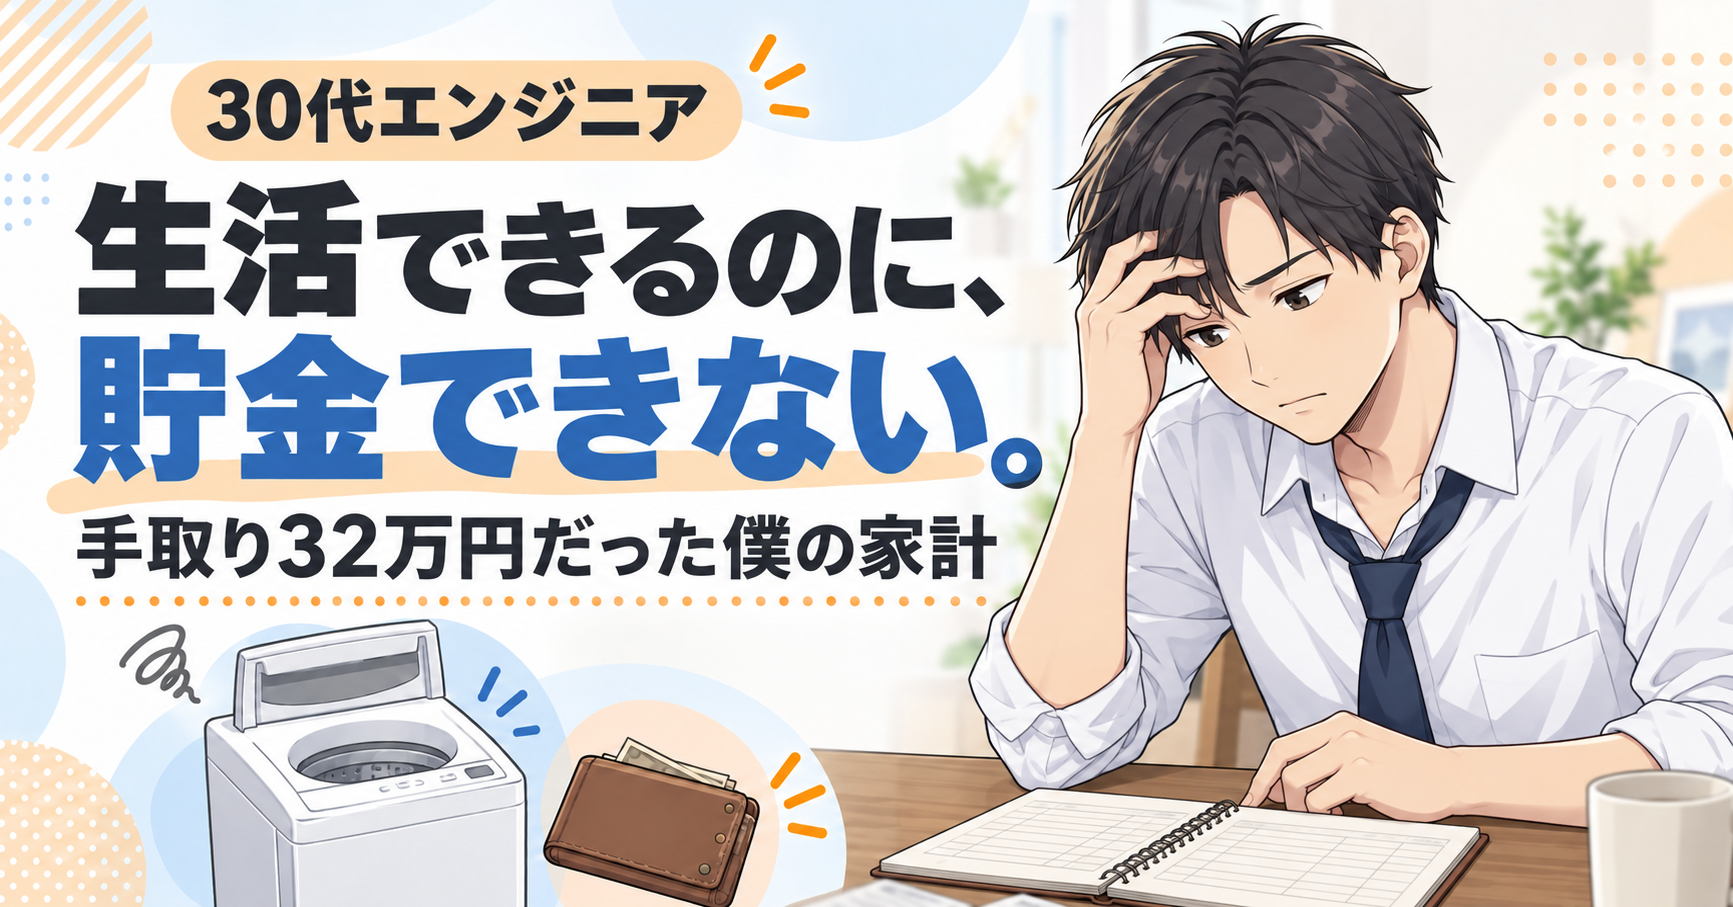
給料は毎月ちゃんと振り込まれている。生活が破綻しているわけでもない。それなのに、通帳の残高はいつまで経っても増えない。
「30代 エンジニア 貯金できない」と検索したなら、たぶんこの感覚に心当たりがあるはずです。
貯金できない理由は家計ごとに違います。浪費や意志の弱さと決めつける前に、毎月の支出と不定期支出を分けて確認する必要があります。僕の場合、会社員時代の手取りは月32万円、ボーナスは年2回で25万円ずつ。年間の手取りは約430万円でしたが、貯金の余力はほとんどありませんでした。
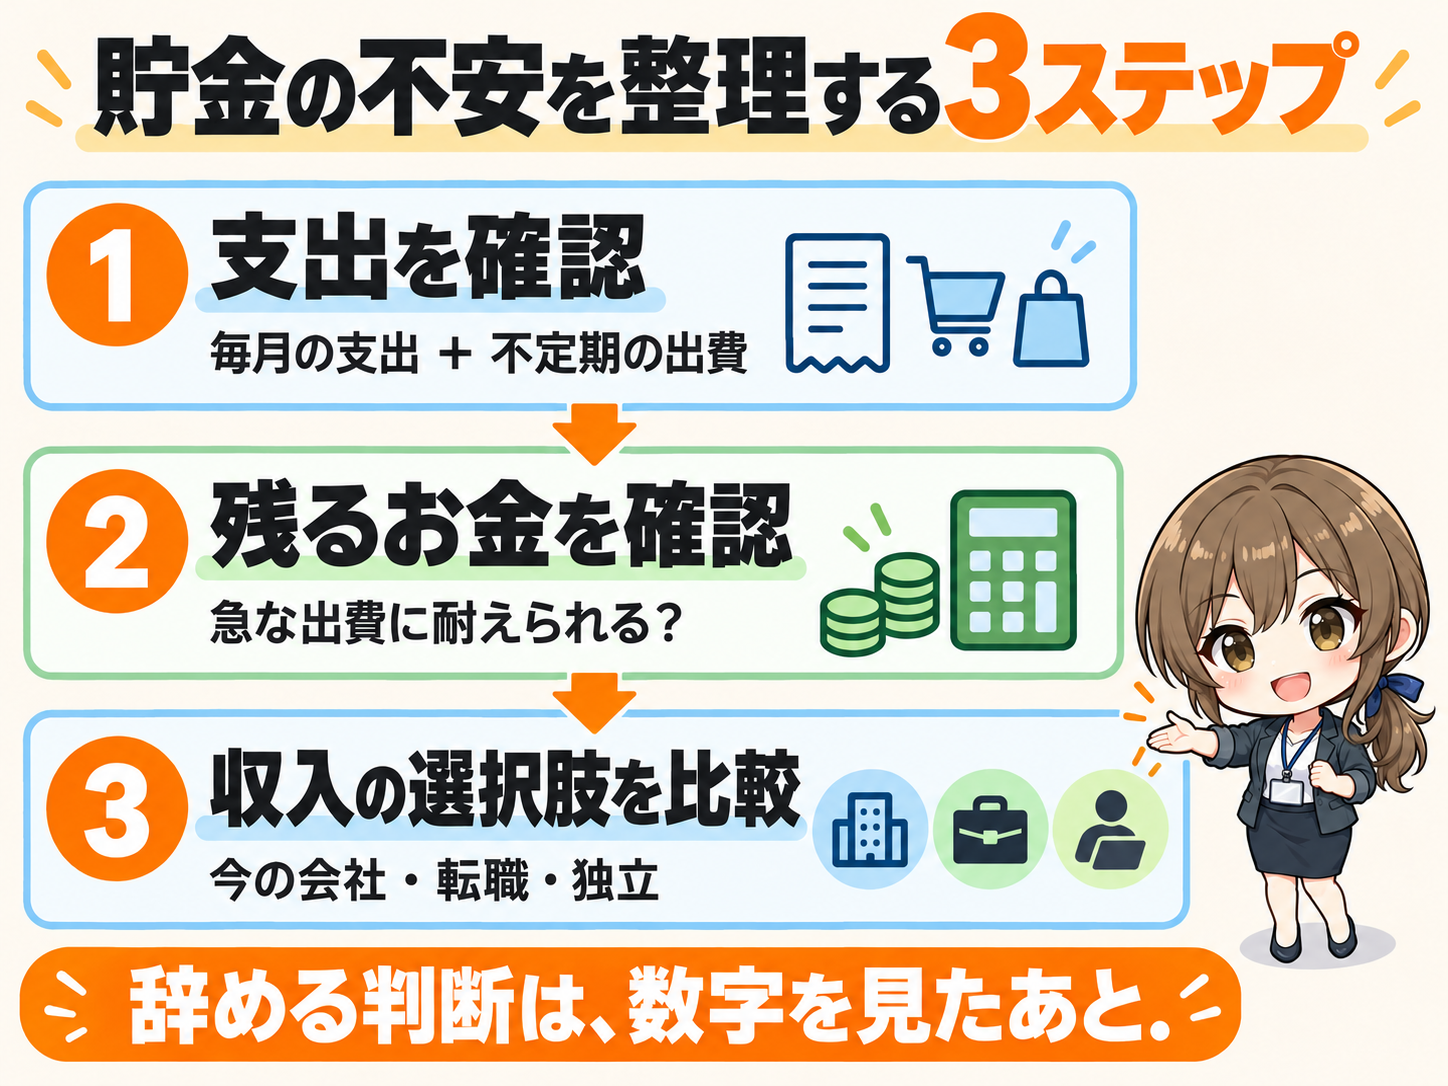
この記事では、その「生活できるのに、貯金できない」状態の正体と、そこからどう考えを進めればいいかを、僕自身の体験ベースで書いていきます。先に結論だけ言うと、貯金できない原因をいきなり自分の使い方の悪さに決めつけるのは早いです。まず支出を確認する。それでも余白が作れないなら、収入側も比較する。この順番が大事です。
目次(クリックで読みたいところから読めます)
30代の平均貯金額より「急な出費に耐えられるか」を見る
「30代の平均貯金額はいくら」という数字が気になって検索した人もいると思います。ただ、この平均や中央値は、世帯構成や「貯金」に何を含めるかの定義でかなり変わります。独身か家族持ちか、賃貸か持ち家か、保険や投資性資産を含めるかどうか。条件をそろえずに見た平均額と自分を比べても、あまり意味のある答えは出ません。
いま振り返ると、僕の家計の状態をいちばん具体的に表していたのは、平均額との比較ではなく「急な出費に耐えられるかどうか」でした。
家電が1台壊れただけで家計が傾くのか、それとも普段の生活リズムのまま吸収できるのか。この違いのほうが、平均何万円という数字よりずっと具体的に自分の状態を教えてくれます。
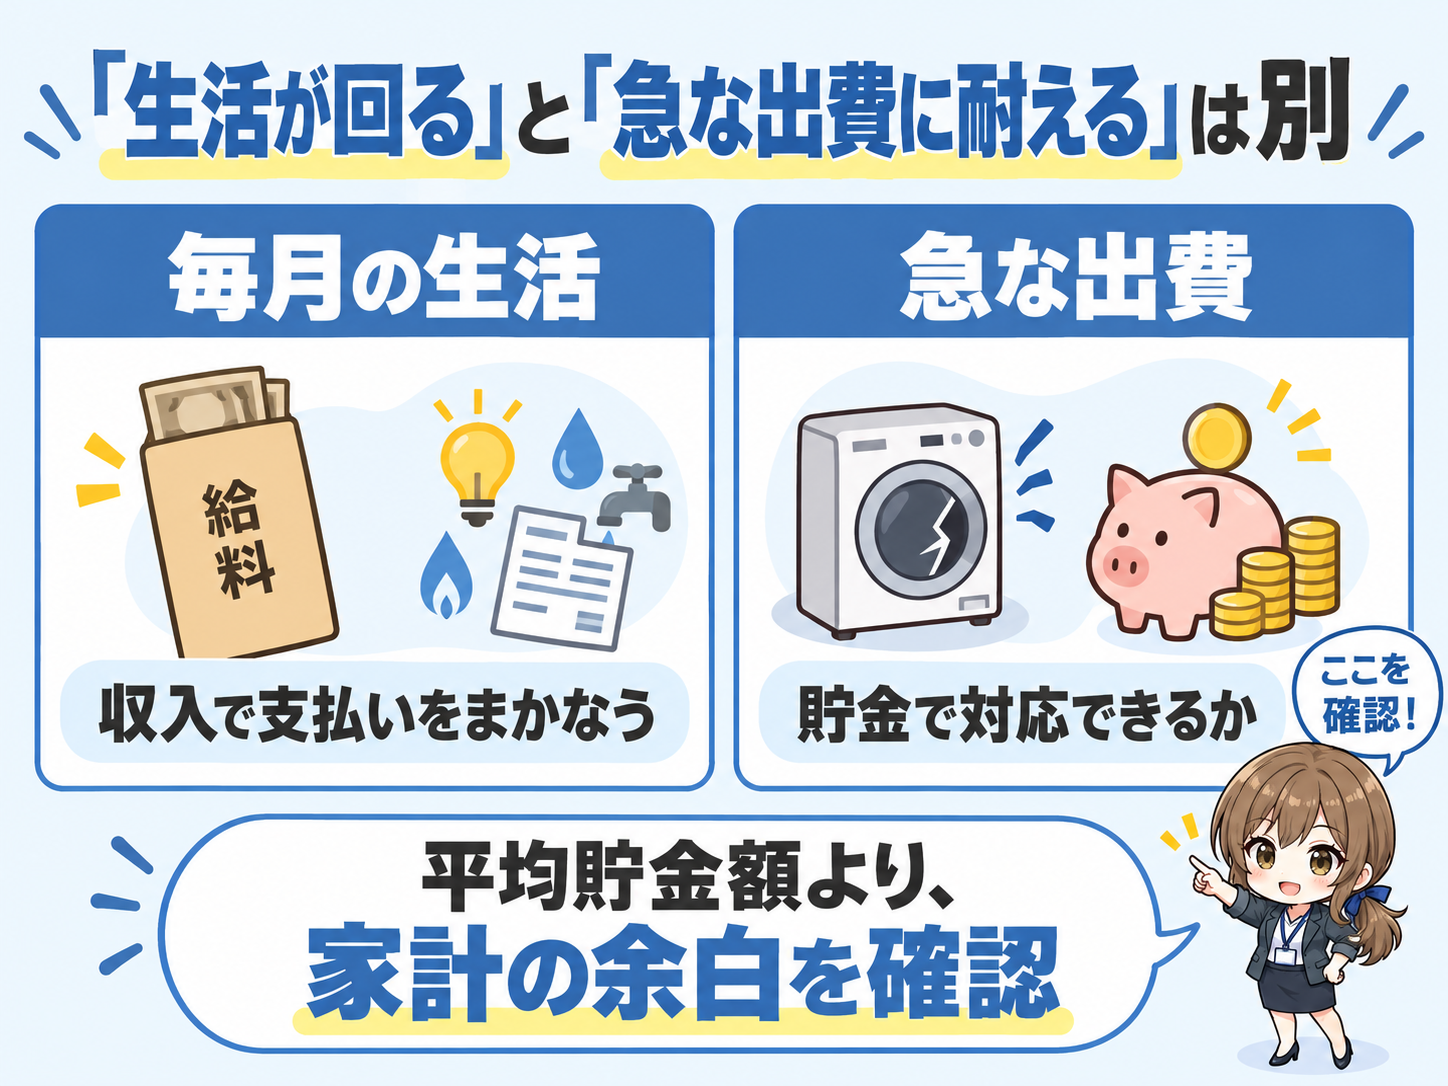
手取り月32万円でも、洗濯機を一括で買えなかった
会社員時代の僕の手取りは月32万円、ボーナスが年2回25万円ずつで、年間の手取りは約430万円でした。生活できなくはない金額です。実際、毎月の支払いは滞りなく回っていましたし、傍から見れば普通に暮らせていたと思います。
ただ、「生活できる」ことと「貯金の余力がある」ことは、まったく別の話でした。
その差がはっきり出たのが、洗濯機が壊れたときです。買い替えに20〜30万円かかると分かったとき、その金額を一括で出す余裕がありませんでした。結局、分割払いという選択をとりました。
一度払ってしまえばそれで終わり、ではありません。分割の支払いは、その月を越えて家計の中に残り続けます。毎月の支払いがじわじわと効いて、生活が緩やかにきつくなっていく感覚がありました。
このとき本当に怖かったのは、「今月食べていけるかどうか」ではありませんでした。怖かったのは、「次にまた同じような出費が来たとき、今度も同じように耐えられるのか」ということです。生活は回っている。でも、不測の出費に対する余白がない。この状態が、いちばんの不安の芯でした。
貯金できない原因を「使いすぎ」だけに決めつけない
「貯金できない」と検索するとき、頭のどこかで「自分の使い方が悪いんじゃないか」という自己否定がセットになっている人は多いと思います。ただ、原因をいきなり浪費や意志の弱さに決めつけるのは、少し急ぎすぎです。
まずやるべきなのは、毎月の収支と、年に数回発生する不定期の支出を分けて見ることです。家賃や光熱費のような固定費と違って、家電の買い替えや冠婚葬祭、車検のような不定期支出は、月々の家計簿からは見えにくいところに潜んでいます。
見るべきなのは、何にいくら使ったかという内訳の細かさよりも、それらをすべて差し引いたあとに毎月いくら残るかという1点です。削った金額の大小で自分を評価するより、この「残る額」がプラスかどうかで判断したほうが、状況が正しく見えてきます。
そのうえで、支出を見直しても手元に残る余白がどうしても作れないのであれば、そこから先は支出だけの問題ではありません。収入側も比較の対象に入れる段階です。
エンジニアは、今の給料と社外の値段を比べられる
収入側を比較すると言っても、いきなり転職や独立を決める必要はありません。まず知っておきたいのは、今の給料が、自分の経験やスキルに対して社外でどう評価されるかという「値段」です。
年収を上げる方法には、転職・昇進・副業・独立といった選択肢があります。それぞれの選択肢の全体像は、エンジニアの年収の上げ方は4つある|32歳・家族持ちが「転職でも昇進でもない方法」で手取りを2倍にした話にまとめているので、まずはそちらで自分に合いそうな方向性を確認してみてください。給料が上がらない構造そのものについては、30代エンジニアの給料が上がらないのは「会社」が原因|32歳家族持ちが脱出して月収2倍にした方法で詳しく書いています。
エンジニアという職種の場合、会社員のままでも、今の経験や技術に対して社外でどのくらいの単価がつくのかを確認する方法があります。フリーランスエージェントに登録し、面談を受ければ、紹介可能な案件と単価の目安を教えてもらえます。これは会社を辞める前提の行動ではありません。今の自分の「値段」を知るだけの確認です。
収入が増えて、家電の故障に構えなくなった
僕自身は最終的に独立という選択をしましたが、この記事はフリーランスを勧める記事ではありません。それでも、収入側が変わったことで家計の耐久力がどう変わったかは、参考になる部分だと思うので書いておきます。
独立直後の月単価は60万円、現在は75万円になりました。この記事のテーマに近い部分でいうと、変わったのは「金額」そのものより、家電が壊れたときの構え方です。今は家電が壊れても、分割払いに頼らず対応できます。会社員時代にあった「次の不測の出費に耐えられない」という不安の芯が、いまはかなり小さくなりました。
夫婦それぞれの新NISAに月20万円ずつ積み立てているのも、目的があってそこを目指したというより、家計の余白が広がった結果です。投資そのものを勧めたいわけではなく、「不測の出費への耐性がどう変わったか」を伝えるための一つの事実として書いています。
会社員とフリーランスで税金や社会保険の扱いがどう変わるかは、フリーランスエンジニアの手取りはいくら?手取り月32万円だった僕が、月単価75万円になって変わったことで詳しく比較しています。
今すぐ独立せず、数字を見てから選ぶ
ここまで読んで、「じゃあ自分も独立したほうがいいのか」と急いで結論を出す必要はありません。むしろ、今すぐ会社を辞める決断をする必要はまったくないというのが、この記事で伝えたいことです。
会社員のまま確認できることは、実はかなりあります。フリーランスエージェントに登録し、面談を受けて、今の経験でどんな案件が紹介可能か、単価の目安はどのくらいかを聞く。これだけであれば、退職の意思がなくてもできる範囲です。
「相談したら、そのまま強く勧誘されるのでは」という不安がある人は、フリーランスエージェントに「登録だけ」して使わないのはアリ?しつこい営業は来るのか、6年使った僕が答えますも参考にしてください。実際にエージェントを使ってきた実感をベースに書いています。
数字を見たうえで、今の会社に残る、転職する、独立する。どれを選ぶかはそのあとで決められます。僕が実際に6年使い続けているレバテックフリーランスの評判・実態は、レバテックフリーランスの評判は本当?家族持ちエンジニアが6年使い続けた本音レビューにまとめています。
レバテックフリーランスの公式ページでも、「フリーランスになるかはまだ決めていない」「とりあえずどんな案件があるか教えてほしい」という段階の相談を受け付けています。僕自身も会社員のまま相談し、紹介された案件と提示単価を確認してから判断しました。紹介可能な案件や単価は経験・希望条件・募集状況で変わるため、自分の条件で確認してください。
会社を辞める前に、自分の「値段」を確認する
支出を見直しても余白が作れないなら、次は収入側の数字を見る番です。会社員のまま、今の経験でどんな案件が紹介可能か、単価の目安はどのくらいかを確認できます。相談したからといって、退職や案件参画を決める必要はありません。

貯金できない不安は、我慢の量だけでは解決しない
貯金できない原因は家計ごとに違うため、浪費や意志の弱さだけに決めつけられません。僕の場合は、生活は回っていても、不測の出費に耐えられる余白がないことが不安の芯でした。
支出と不定期支出を確認して、それでも余白が作れないなら、そこから先は我慢の量を増やす方向だけで解決しようとしなくていいと思います。収入側の数字も確認したうえで、会社に残るか、転職するか、独立するかを選ぶ。退職や独立は、その数字を見たあとで決めれば十分間に合います。

関連記事
-
 管理職になりたくないエンジニアへ|管理職にならず月収を上げた僕の選択
-
30代エンジニアが辞めたいと思ったら|仕事がつまらない・市場価値が不安なときの判断軸
-
エンジニアの年収の上げ方は4つある|32歳・家族持ちが「転職でも昇進でもない方法」で手取りを2倍にした話
-
SEの残業が多いのは普通?平均30時間でも消耗する本当の理由|32歳で残業ゼロにした僕の話
-
30代エンジニアの転職、本当に正社員でいい?|32歳家族持ちが「もう一つの選択肢」で月収2倍にした話
-
30代エンジニアの給料が上がらないのは「会社」が原因|32歳家族持ちが脱出して月収2倍にした方法
-
ITエンジニアの働き方を3つ比較|32歳家族持ちが会社員→フリーランスで月収2倍にした実例
-
「フリーランスエンジニアはやめとけ」は本当?後悔しやすい人と独立6年目の結論