フリーランスはボーナス・退職金なしで大丈夫?家族持ちが独立前に確認したいお金の備え
当ページのリンクには広告が含まれています。
ボーナスが出た月に、まとめて払っていたものはありませんか。
年払いの保険料、帰省の交通費、車検、そろそろ限界の家電。会社員なら年2回の賞与がそれを受け止めてくれます。フリーランスになると、その入金がなくなる。退職金も前提にできない。家族がいれば、怖くなって当然です。
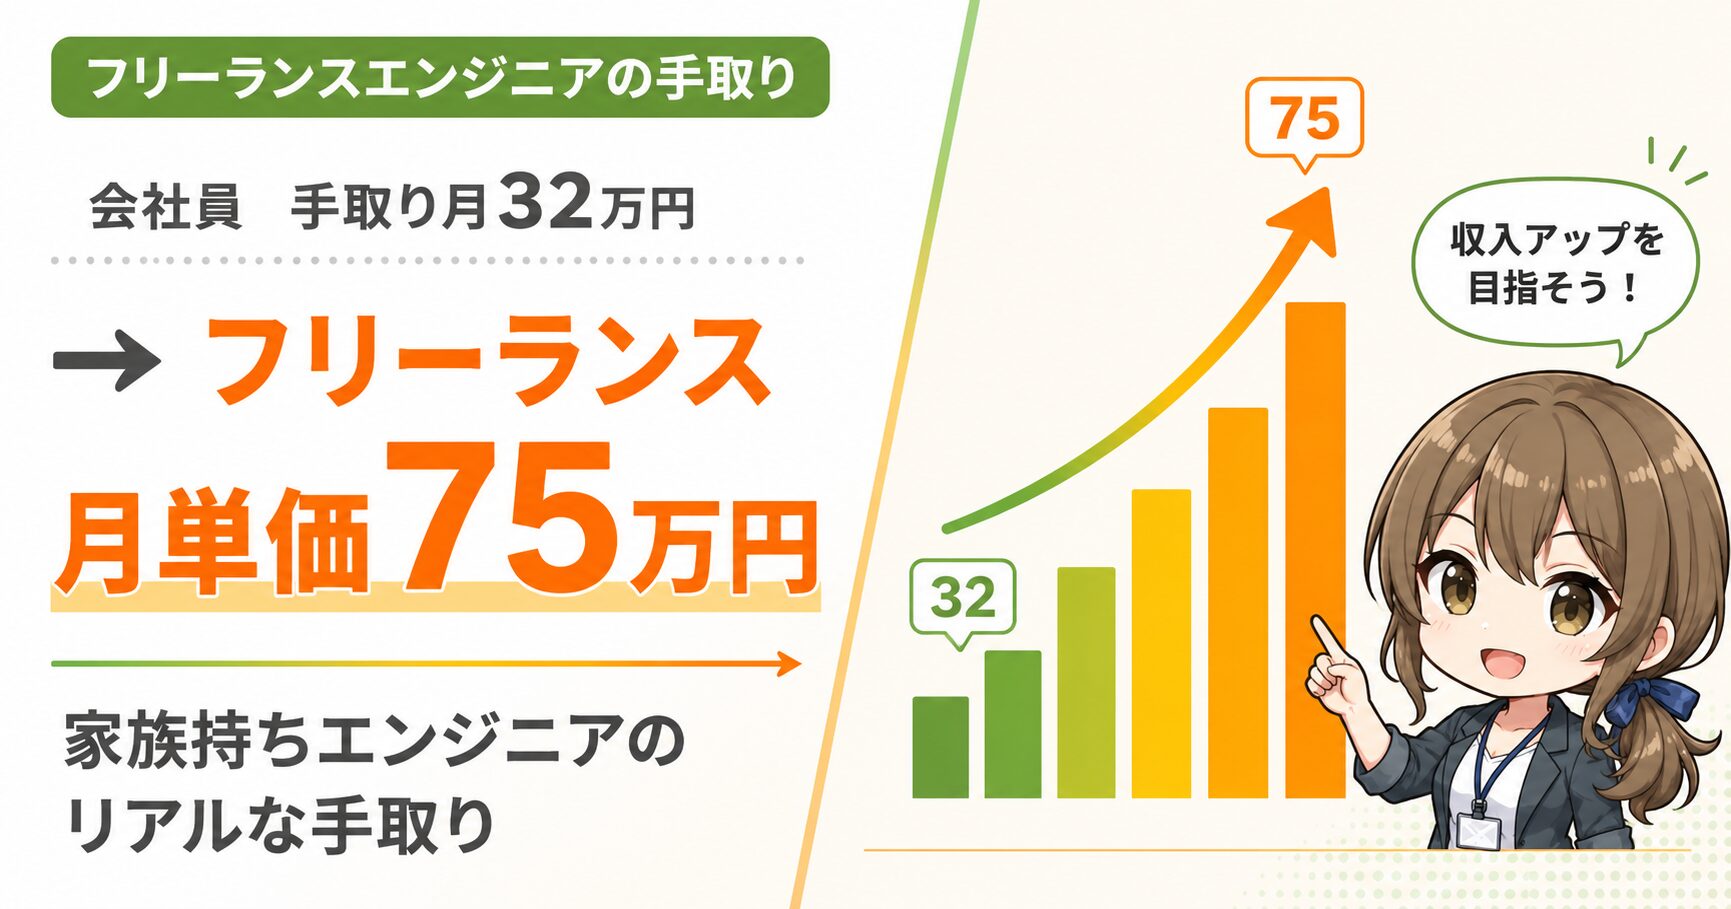
僕の会社員時代は、手取り月32万円、ボーナスが手取りで25〜30万円×年2回。年間の手取りは約430万円でしたが、貯金の余力はほとんどありませんでした。
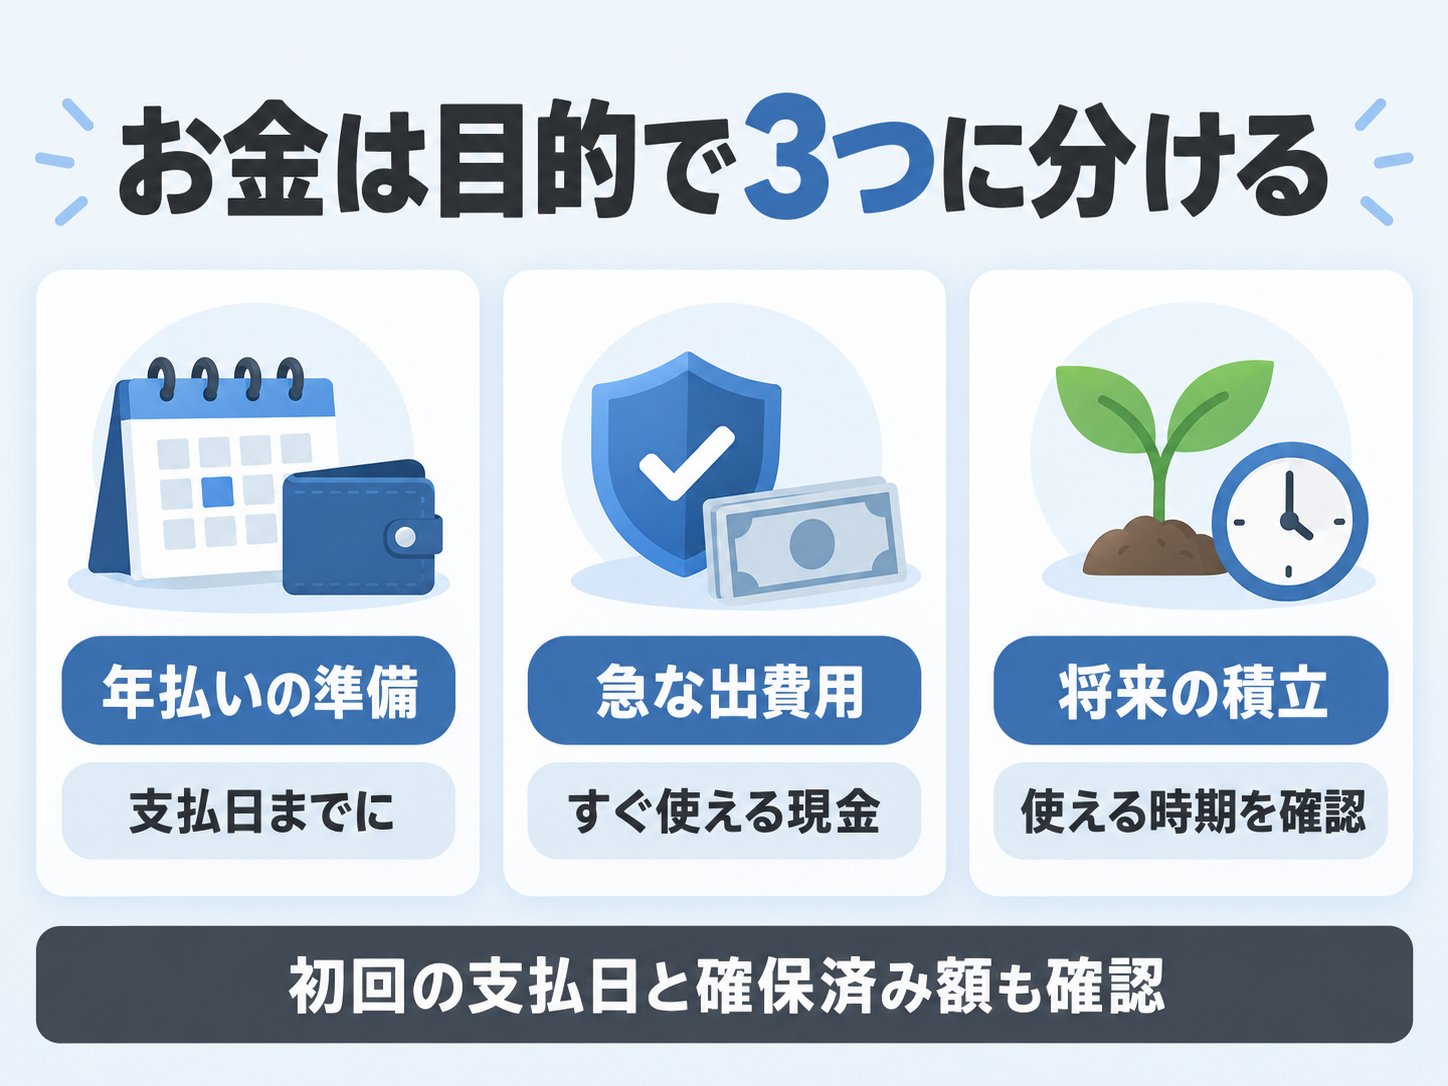
ボーナス・退職金がなくても家計が回るケースはあります。ただし、単価が高いかどうかだけでは判定できません。「今年使うお金」「急な出費に使う現金」「将来のための積立」を分けて、それぞれを確保できるか。独立前に確かめるべきなのは、この3つです。
目次(クリックで読みたいところから読めます)
フリーランスには会社員のボーナス・退職金を前提にした家計が使えない
業務委託で案件に参画するフリーランスは、会社に雇われているわけではありません。勤務先の就業規則にもとづく賞与も、退職金規程も、そもそも対象外です。契約によっては追加の報酬が出ることもあります。それでも「毎年決まった時期に、決まった額が入る」前提で家計を組むのは無理があります。
賞与と退職金は、支給される条件も、お金を使う目的も違います。
- 賞与で賄っていた年払い・不定期支出は、独立後の毎年の収入から準備する
- 退職金は、退職時の生活や将来に備えるお金。今回の退職で受け取れるかは、勤務先の制度・勤続年数などの条件を確認する
そのうえで、独立後に自分で作る将来資金と、近いうちに使う現金を分けて考えます。長期の備えを増やしても、目の前の支払いに使えるお金が足りなければ困るからです。
スクロールできます
| 項目 | 会社員のうちに確認するもの | 独立後に自分で確保するもの |
|---|---|---|
| 賞与 | 支給の有無・時期・手取り額(就業規則、賞与明細) | 年払い・不定期の支出に充てるお金を、毎月の入金から取り分ける |
| 退職金 | 制度の有無・支給条件(退職金規程) | 長期の備えを、引き出せる時期の制約を理解したうえで積み立てる |
会社員でも、賞与や退職金の有無・条件は勤務先によって違います。まずは自分の就業規則と退職金規程で「今、何を失うのか」を確かめるところから。なお、健康保険や年金も会社員とは仕組みが変わるので、こちらは別に確認が必要です。
ボーナスの代わりは、毎年必要な支出から逆算する
賞与で払っていたものを、年間の金額で書き出す
最初にやるのは、賞与で何を払っていたかの棚卸しです。たとえば、こんな項目が思い浮かぶかもしれません。
- 年払いの保険料、自動車税・車検
- 帰省や冠婚葬祭、子どもの行事
- 家電・家具の買い替え
- ローンのボーナス払い
これはあくまで確認用の例です。実際にあなたの家計にある項目だけを、年間の金額で書き出してください。
注意点が2つあります。
1つ目は、税金や社会保険料の取り置きとは分けること。フリーランスになると住民税や国民健康保険料なども自分で払いますが、それは別枠で確保します。同じ支払いを両方に入れると、必要額が膨らんで見えます。
2つ目は、賞与の全額を置き換える必要があるとは限らないこと。見るべきは「賞与の金額」ではなく「賞与で払っていたもの、これから払うもの」です。
僕の場合、ボーナスは1回25〜30万円。その使い道は、借金の返済でした。賞与は「楽しみなお金」ではなく、返済の当てだったわけです。独立すれば、その当てがまるごと消えます。そして当時は、それがなくなっても困らないほどの貯金はありませんでした。家電ひとつ壊れただけでピンチになる家計がどんなものだったかは、30代エンジニアなのに貯金できない|洗濯機を分割払いにした手取り32万円の現実に書いています。
年間支出を12で割り、毎月取り分けられるか確かめる
毎年の支出を12か月かけて準備できるなら、年間額÷12が月々の取り分けの目安になります。ただし、初回の支払日が近い場合は別です。支払ごとに「必要額から、その支払用にすでに確保したお金を引き、支払日までに積み立てられる回数で割る」と、初回までの必要額を確かめられます。
計算の仮例:年間48万円なら、平常時の目安は月4万円です。ただし、3か月後に払う12万円をまだ用意できていない場合は、その支払だけで月4万円が必要になります。ほかの支払いも、期限ごとに確認してください。 ※筆者の家計・標準額・推奨額ではない計算例です。同じ支出を年間枠と初回支払枠で二重に数えないでください。
次に、その月4万円を本当に取り分けられるかを確認します。順番が大事です。
- 入金額から、税金・社会保険料の取り置きと経費を確保する
- 残りから、毎月の生活費を確保する
- さらに残りから、年払い用の月4万円を取り分ける
- それでも余るかを見る
「売上の何%を取り分ければ大丈夫」という一律の正解はありません。経費も税額も家族構成も、人によって違うからです。最終的には、後半の確認表で生活防衛資金や将来の積立も含めて照合します。
取り分けたお金は、別の口座に移す、家計簿上で区分を分けるなど、生活費と混ざらない形にしておくと崩しにくくなります。やり方は家庭に合うもので構いません。
退職金の代わりは、すぐ使うお金と分けて準備する
小規模企業共済は選択肢。ただし生活防衛資金とは別にする
退職金の代わりとして名前がよく挙がるのが、小規模企業共済です。個人事業主などが廃業・退職したときに備える共済制度で、掛金は月1,000円〜70,000円の範囲で、500円単位で選べます。
確認ポイント
加入できるのは、要件を満たす個人事業主や小規模企業の役員などです(加入資格)。会社員のまま誰でも入れる制度ではありません。
僕は今、月7万円を掛けています。単純に12倍すると年84万円。ただ、これは僕の今の拠出額であって、あなたにとっての適正額ではありません。満額にすることが正解、という制度でもありません。
掛金は全額が所得控除の対象になります(国税庁「小規模企業共済等掛金控除」)。ただし、控除される額と、税金が安くなる額は別物です。月7万円を掛けても、7万円の税金が戻ってくるわけではありません。減るのは、その控除によって下がる所得税・住民税などの分です。払った7万円は、共済の中に積み立てられています。
確認ポイント
途中でやめると減ることがある 自分の都合で解約する「任意解約」の場合、掛金を納めた月数が12か月未満だと解約手当金は受け取れません。240か月(20年)未満では、掛金の合計額を下回ります。 一方、廃業や退職で受け取る共済金は、任意解約とは別の扱いです。また判定は掛金の区分ごとに行われ、途中で掛金を増減した場合などは、加入期間が20年以上でも掛金合計を下回ることがあります。 出典:中小機構「任意解約」/共済金・解約手当金の請求
つまり、急な出費が出たときに崩す前提のお金ではない、ということです。掛金の範囲内で借りられる貸付制度もありますが、それは借入なので、預金の代わりにはなりません。共済に回すのは、手元の現金を確保したうえで残るお金です。
iDeCo・NISAも「いつ使えるか」とリスクで見分ける
iDeCoやNISAも、将来に備える制度として並べて語られがちです。ただ、どれが得かを比べる前に、「いつ引き出せるか」「減る可能性があるか」で見分けてください。
スクロールできます
| 置き場所 | 主な用途 | 資金を使うときの制約・注意 |
|---|---|---|
| 現預金 | 収入の空白・急な出費 | すぐ使える。増えにくいが、生活防衛資金の置き場所に向く |
| 小規模企業共済 | 廃業・退職時の備え | 加入資格がある。任意解約は12か月未満で支給なし、240か月未満は掛金合計を下回る |
| iDeCo | 老後資金 | 掛金は所得控除の対象。原則60歳まで引き出せない。受給を始められる年齢は加入期間で変わる。選ぶ商品によって元本を下回ることがある |
| NISA | 長期の資産形成 | 運用益が非課税。原則60歳までの引出制限はないが、換金手続きや入金までの期間は商品・金融機関による。必要なときに元本割れしている可能性もある |
確認ポイント
iDeCoは老後のための制度で、原則60歳になるまで引き出せません。NISAにはiDeCoのような原則60歳までの引出制限はありませんが、売却・換金の手続きや入金までの期間は商品・金融機関によります。元本が保証された預金ではありません。相場が下がったタイミングで収入が途切れたら、目減りした状態で売ることになります。
どちらも、生活防衛資金の代わりにはならない。ここだけは混ぜないでください。
独立前に、賞与の代替・生活防衛資金・将来資金を一枚で確認する
確認する数字を、一枚の表にまとめました。紙やメモに写して、あなたの家計の数字を書き出してみてください。
スクロールできます
| 確認する数字 | 書き出す内容 | 確認先 |
|---|---|---|
| 会社員の年間手取り | 月の手取り×12+賞与の手取り。額面と混ぜない | 給与・賞与明細 |
| 賞与で賄う年間支出 | 実際の年払い・不定期支出と、12で割った月額 | 家計簿・カード明細 |
| 独立後の生活に使えるお金 | 契約条件から、経費・税金・保険料などを分けて見積もる | 案件条件、自治体・税務署などの窓口 |
| 収入空白・急な出費用の現金 | 今の現金残高、目標額と目的、不足がある場合に毎月積み増す額 | 預金残高・家計 |
| 将来用の積立 | 無理なく続けられる月額と、使える時期 | 各制度の公式案内 |
表が埋まったら、次の順で照合します。
- 入金見込みから経費・税金・社会保険料の取り置きを分け、生活費と貯蓄に振り分けられる金額を出す
- 毎月の生活費を引く
- 年払い・不定期支出の取り分けを引く。初回は支払日までに間に合う額か確認する
- 生活防衛資金が目標額に足りない場合は、毎月積み増す額を引く
- 小規模企業共済など、将来用の積立を引く
- それでも余裕が残るかを確認する
税金や経費、共済の掛金など、すでに差し引いた支出をもう一度引かないようにしてください。別の記事や試算表の「手残り」を使うときも、何を引いた後の数字か確かめます。共済等による税額の変化と、掛金そのものの支払いは別の項目です。
もう一つ、生活防衛資金は「今いくらあるか」と「毎月いくら積み増すか」を分けて考えます。残高は一時点の数字、積み増しは毎月の支出。それから、年払い用に取り分けたお金と同じ預金を、生活防衛資金としても数えないようにしてください。同じ10万円を二回数えると、表の上でだけ安心できてしまいます。
そして、12か月まるごと売上が立つとは限りません。
- 入金はいつか(月末締め・翌月末払いなど)
- 稼働日数や休みで、月の報酬が変わる契約か
- 契約は何か月ごとの更新か
こうした条件も、案件ごとに確認が必要です。収入が途切れたときの備えはフリーランスは仕事が途切れたらどうする?に、税金・保険料を含めた手取りの比較はフリーランスエンジニアの手取りはいくら?にまとめています。
この表は、ひとりで埋めるより家族と一緒に見るのがおすすめです。「なんとなく不安」が、どの行の数字が足りないのか、という具体的な話に変わります。
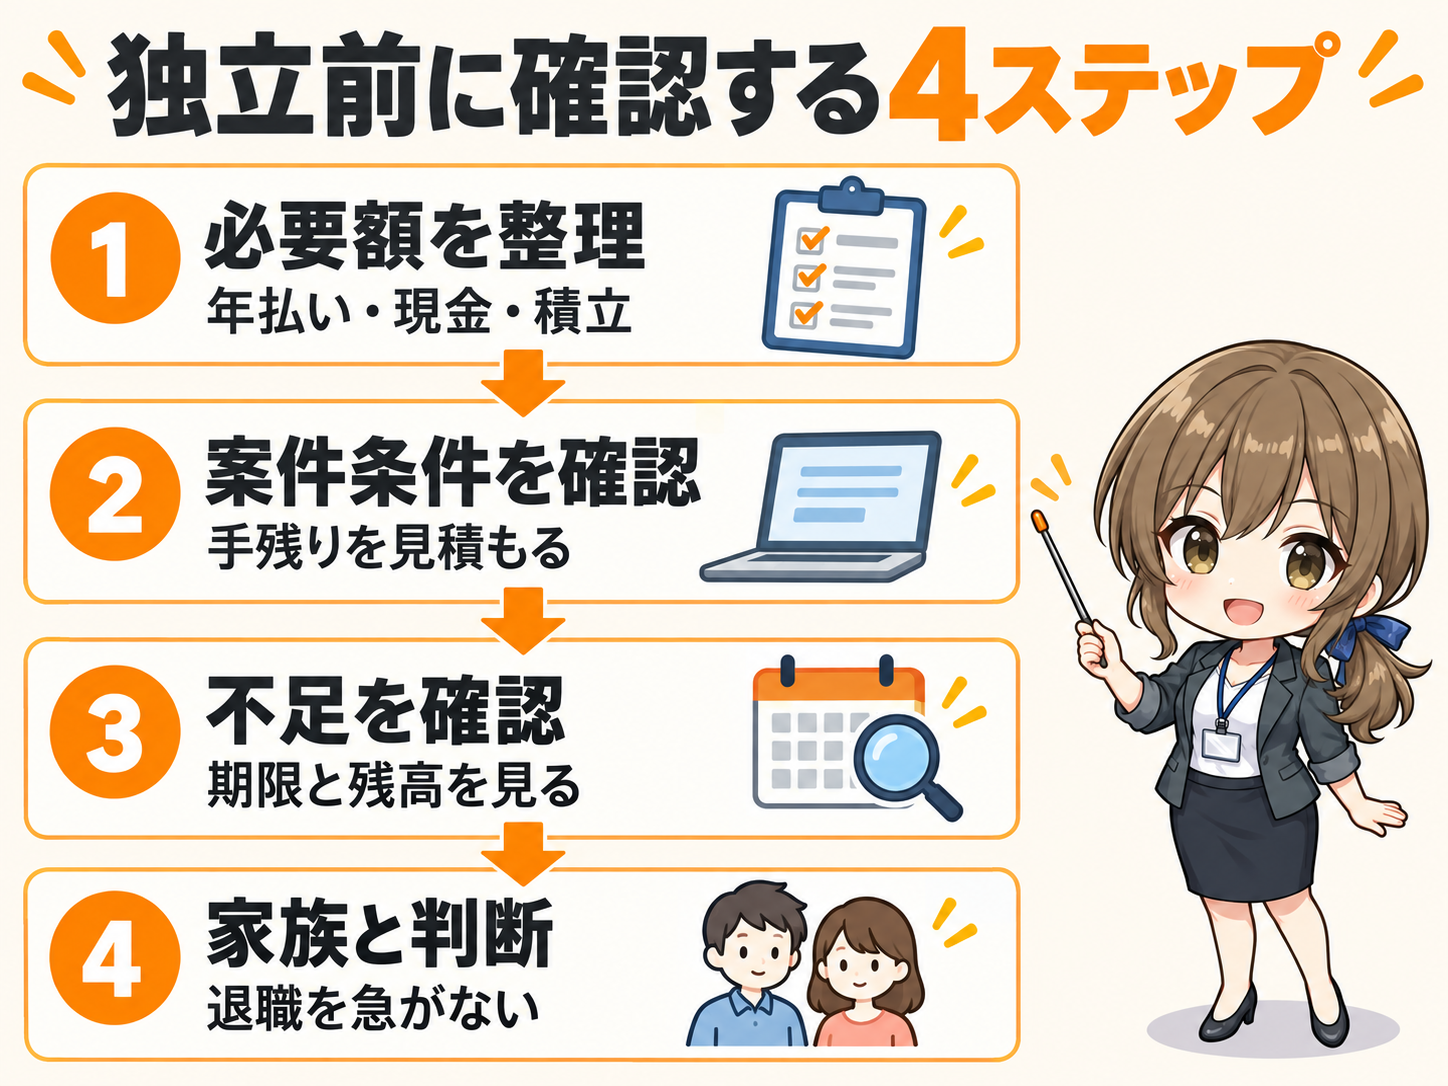
数字が足りないときは、退職より先に確認する
表を埋めてみて、足りない行が見つかることもあるはずです。それ自体は悪いことではありません。足りない場所がわかった、ということだからです。行ごとに、最初の一歩を置いておきます。
スクロールできます
| 足りない・わからない項目 | 最初の一歩 | 着手の目安 |
|---|---|---|
| 年払いの金額がわからない | 直近1年のカード明細・通帳を見て、年1回の支払いを書き出す | 15分ほど |
| 自分の単価がわからない | 在職中にエージェントへ相談し、経験に近い案件の条件を聞く | 登録と面談1回 |
| 急な出費用の現金が足りない | 積立の額を無理に増やす前に、現金を確保する方法を考える | 家計を見直す時間をとる |
| 税金・保険料がいくらかわからない | 住んでいる自治体や税務署の窓口で確認する | 窓口に1回 |
※着手の目安は編集上の目安で、所要時間や1回で解決することを保証するものではありません。税金と保険料では確認する窓口が異なる場合があります。
僕が独立したのは32歳、実務経験11〜12年目で、妻と二人暮らしのときでした。十分な貯金があったわけではありません。そのぶん、順番だけは守りました。会社員のままエージェントに登録し、面談を受け、案件が決まってから退職届を出しています。
辞めてから探すと、収入のない期間がそのまま現金を削ります。在職中に動けば、案件条件を見てから「この単価で表の数字は埋まるか」を確かめられる。決めるのはそのあとで遅くありません。
 らんこ
辞める前に、数字と案件を並べてみましょう
自分の経験でどのくらいの案件があるのかを知りたい人は、フリーランスエージェントに「登録だけ」して使わないのはアリ?を読んでみてください。在職中に情報収集だけ進める使い方を書いています。相談先を比べたい人は、30代エンジニアにおすすめのフリーランスエージェントにまとめています。
なお、エージェントで聞けるのは案件や単価の話です。共済への加入、投資、税金の個別の判断は、それぞれ公式の窓口や専門家に確認してください。
まとめ:ボーナス・退職金の有無より、使う時期ごとに備えられるか
ボーナスと退職金がなくなること自体より、怖いのは「何がなくなるのか」がぼやけたまま独立することです。
- 年払い・不定期支出は支払日と確保済み額を確認し、平常時は年間額÷12を目安に取り分ける
- 急な出費は、すぐ使える現金で受け止める
- 将来の積立は、引き出せる時期の制約を理解したうえで別枠にする
まずは確認表の1行目、「会社員の年間手取り」を明細から埋めてみてください。独立するかどうかは、必要な額と案件の条件を並べてから決めれば十分です。

関連記事
-
 フリーランスエンジニアに必要な技術力は?現場で通用する人・しない人
-
家族持ちでフリーランスは不安?32歳エンジニアが独立前に確認した3つのこと
-
フリーランスエンジニアの手取りはいくら?手取り月32万円だった僕が、月単価75万円になって変わったこと
-
フリーランスは仕事が途切れたらどうする?案件が切れる不安への現実的な備え【家族持ち6年目の本音】
-
フリーランスエージェントに「登録だけ」して使わないのはアリ?しつこい営業は来るのか、6年使った僕が答えます
-
フリーランスの単価交渉、いつ・どう切り出す?月65→75万に上げた実例とリアル
-
フリーランスエンジニアの一日|32歳家族持ち・独立6年目のリアルなスケジュール
-
レバテックフリーランスの経験年数は何年から?6年経験で独立した僕が家族持ち視点で解説