フリーランスの健康保険は任意継続と国保どっち?家族持ちが退職前に比べる5項目
当ページのリンクには広告が含まれています。
「辞めたら、健康保険っていくらになるんだろう」
独立を考えはじめると、案件や単価より先に、この疑問で手が止まる人は多いと思います。会社員のあいだは、健康保険料が給与から天引きされます。家族を被扶養者にしている人は、退職後に家族の加入先も含めて考える必要があります。その仕組みが、退職した翌日から自分の手続きに変わります。
僕が独立したのは32歳、妻と二人暮らしのときでした。在職中にエージェントへ登録して、案件が決まってから退職届を出しています。辞める日が決まると、健康保険は「いつか調べるもの」から「期限つきで決めるもの」に変わります。
先に結論
先に結論です。任意継続と国保、どちらが安いかは人によって違います。だから一般論で選ばず、退職前に「任意継続の月額」と「国保の世帯額」を同じ家族条件で取り寄せて比べる。この記事では、そのための5項目と、窓口に伝える情報をまとめます。
目次(クリックで読みたいところから読めます)
フリーランスの健康保険は、任意継続・国保・家族の扶養から選ぶ
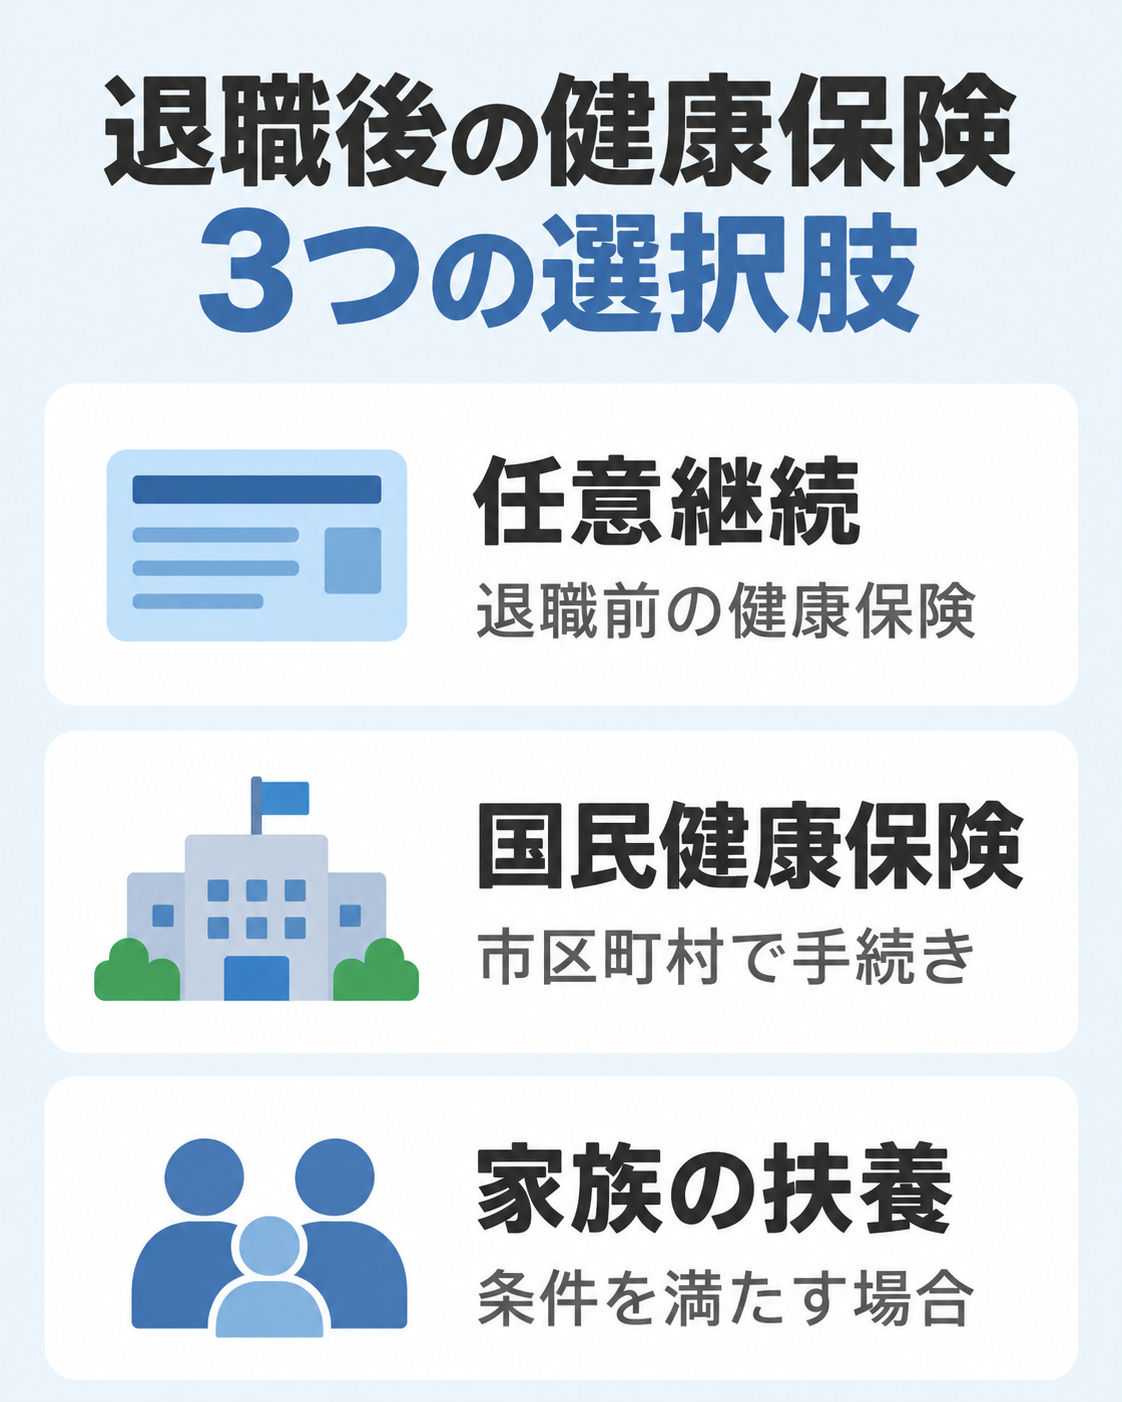
上の図のとおり、会社を辞めたあとの健康保険は、基本的に次の3つから選びます。協会けんぽも、退職後の選択肢としてこの3つを案内しています。
スクロールできます
| 選択肢 | 入る先 | 保険料の決まり方 | 家族の扱い |
|---|---|---|---|
| 任意継続 | 退職前の健康保険(協会けんぽ・健保組合) | 退職時の標準報酬月額と保険料率が基準 | 条件を満たせば被扶養者として加入 |
| 国民健康保険 | 住んでいる市区町村 | 前年所得・加入する人数などで自治体が計算 | 加入する家族も一人ひとりが被保険者 |
| 家族の健康保険の被扶養者 | 配偶者などが入っている健康保険 | 本人の保険料負担なし | 収入などの認定条件を満たす場合だけ |
独立して売上が立つ見込みがあるなら、3つ目の「家族の扶養に入る」は収入の条件にかかりやすくなります。ここは配偶者の勤務先の健康保険で確認が必要です。そのため、この記事では任意継続と国保の比較を中心にします。
もうひとつ、エンジニアなら職種や団体ごとの国民健康保険組合(国保組合)が候補に入ることもあります。ただ、加入できるかどうかは組合ごとの条件次第です。心当たりがある人だけ、各組合の公式案内で条件を確認してください。
フリーランスになったら自動で国保に切り替わる、というわけではありません。どれにするかを決めて、自分で手続きします。
任意継続は20日以内、国保は自治体へ確認する
期限がはっきり決まっているのは任意継続のほうです。協会けんぽの案内では、条件は次の2つです。
- 退職日までに、健康保険の被保険者期間が継続して2か月以上ある
- 退職日の翌日から20日以内に手続きする(郵送の場合は期限内必着)
20日というと長く見えますが、退職後の数週間は、開業の準備や新しい現場の立ち上がりと重なりやすい時期です。退職してから資料を集めて国保の見込額と比べよう、と思っていると、比べる時間はほとんど残りません。
国保の届出期限や必要書類は、住んでいる自治体の案内で確認します。どちらも、退職日が決まった時点で動きはじめるのがいちばん安全です。
任意継続と国保は、保険料の決まり方が違う
金額の比較で迷う理由は単純で、二つの保険料は計算のものさしが違うからです。
任意継続は退職時の標準報酬月額と保険料率が基準
任意継続の保険料は、退職時の標準報酬月額に、加入している健康保険の保険料率をかけて決まります。在職中は会社と半分ずつ負担していた分を、退職後は自分ひとりで払う形です。そのため、本人負担は在職中の約2倍になるのが原則です。
ただし、一律に「必ず2倍」とは限りません。
- 協会けんぽの場合、退職時の標準報酬月額が32万円を超えている人は、32万円として計算する案内がある
- 協会けんぽの保険料率は都道府県ごとに違う
- 健保組合に入っていた人は、上限や保険料率がその組合のルールで決まる
協会けんぽの32万円の上限は、あくまで協会けんぽの案内です。健保組合の人は、自分の組合の任意継続の案内を確認してください。
加入できる期間は最長2年です。その間に就職して別の健康保険に入った、保険料の納付が遅れた、本人が資格喪失を申し出た、といった場合はその時点で終わります。保険料は原則として2年間変わりませんが、保険料率の改定や、40歳になって介護保険料が加わるなどで変わる場合があります。
国保は前年所得・世帯人数・自治体で変わる
国保の保険料(自治体によっては保険税)は、市区町村の条例などで具体的な計算方法が決まります。厚生労働省の説明では、世帯単位で、加入者一人ひとりについて「人数などに応じてかかる分(応益分)」と「所得に応じてかかる分(応能分)」を計算し、合計します。
ポイントは3つです。
- 計算の基になるのは、原則として前年の所得。退職前の給与所得が反映されることがあるため、自治体の試算で対象年を確認する
- 会社の健康保険のような「被扶養者は保険料0円」という扱いはない。加入する家族それぞれに人数分の負担がかかる
- 同じ所得・同じ家族構成でも、住んでいる自治体が違えば金額が変わる
軽減や減免の制度もあります。所得が一定以下の世帯の7割・5割・2割軽減、未就学児の均等割を5割軽減する制度、倒産・解雇などで離職した人(非自発的失業者)の前年の給与所得を30/100として計算する軽減などです。ただ、どれも条件があります。自分の判断で独立のために辞める場合に、非自発的失業者の軽減が当然使えるわけではありません。
全国どこでも同じ「国保ならいくら」という金額は出せません。自分の金額は、自治体の試算や窓口で出してもらうのがいちばん確実です。
家族持ちは、本人だけの月額で決めない
本人の分だけを並べて「こっちが安い」と決めると、家族の分で逆転することがあります。家族がいる人ほど、比べる単位を「本人」から「世帯」に広げてください。
任意継続では家族の被扶養者資格を確認する
任意継続でも、条件を満たす家族は被扶養者として加入できます。協会けんぽの案内では、被扶養者の保険料負担はありません。
ただし、資格の確認があります。収入や生計維持の関係を確かめるための書類を求められる場合があり、「在職中に扶養に入っていたから、そのまま自動で続く」とは言い切れません。
とくに、次のような人は加入先へ先に確認しておくと安心です。
- 配偶者が働いていて、収入の見込みが変わりそう
- 退職と同じ時期に、家族の働き方も変わる予定がある
- 子どもがいる、もうすぐ家族が増える
国保では加入する家族を含む世帯額を確認する
国保は世帯単位で計算されるので、見るべきは「本人の保険料」ではなく「国保に入る家族全員を含めた世帯の金額」です。
未就学児の均等割軽減のような制度はあります。それでも、家族全員の負担がなくなるわけではありません。自治体の試算ページや窓口で、家族の人数・年齢を入れた金額を出してもらいましょう。
 らんこ
比べるのは本人の額じゃなくて、世帯の額ですよ
退職前に比べる5項目
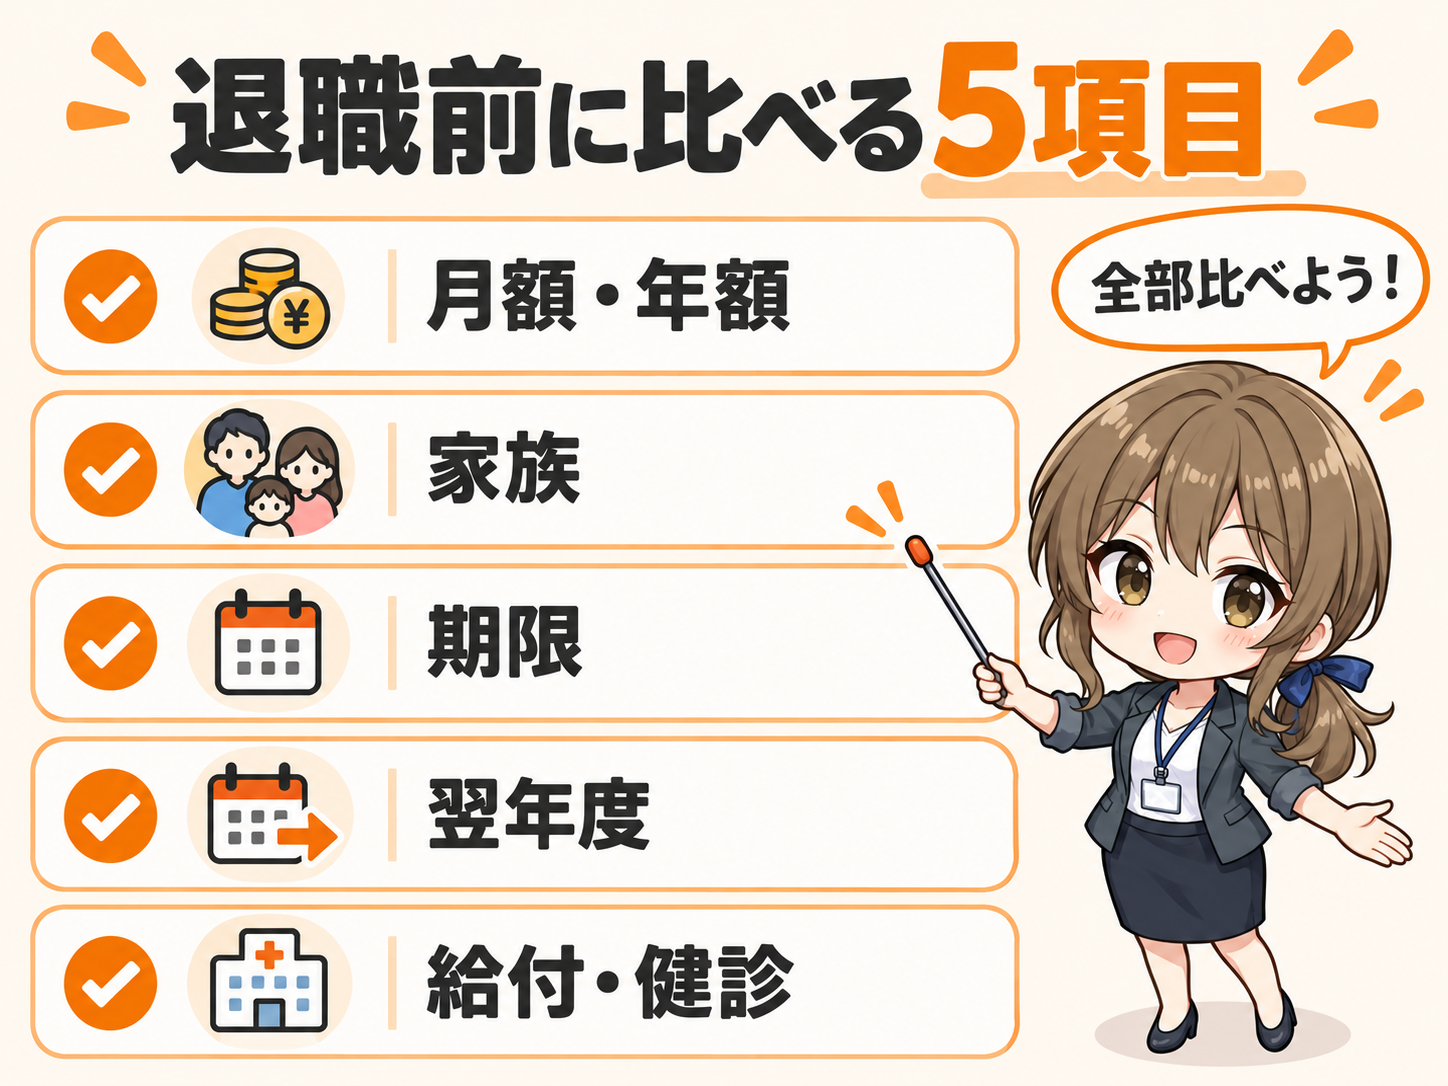
上のチェック表を、文字でも残しておきます。任意継続は退職前の健康保険、国保は自治体に確認する項目です。
スクロールできます
| 比べる項目 | 任意継続で確認すること | 国保で確認すること |
|---|---|---|
| 1. 月額・年額 | 通知・試算された月額と加入予定期間の総額 | 家族を含む世帯の月額・年額の見込額 |
| 2. 家族 | 被扶養者として認定されるか | 国保に入る人数と年齢 |
| 3. 期限 | 退職日の翌日から20日以内(郵送は必着) | 届出期限と必要書類を自治体で確認 |
| 4. 1年目と翌年度 | 最長2年。保険料が変わる条件 | 前年所得の対象年が変わった場合の見込額 |
| 5. 給付・健診など | 退職前の健康保険で受けられる給付・健診 | 国保で受けられる内容との違い |
4つ目は見落としやすい項目です。国保は前年の所得を基に計算されるため、年度をまたぐと計算に使う所得の年が変わります。退職前の給与と独立後の所得がどの年度に反映されるか、自治体へ確認しておきましょう。任意継続も保険料率、年齢、転居、標準報酬月額の上限変更などで保険料が変わる場合があります。「1年目に安いほう」と「2年目に安いほう」が同じとは限りません。
見積り時に伝える情報
窓口や試算ページで正確な金額を出してもらうには、次の情報を手元に用意しておくと話が早く進みます。
- 退職予定日
- 退職時の標準報酬月額(分からなければ勤務先か健康保険に確認)
- 前年の所得(源泉徴収票で確認できる)
- 健康保険に入る家族の人数・年齢・収入の見込み
- 40〜64歳の家族がいるか(介護保険料の有無にかかわる)
- 自己都合の退職か、軽減の対象になり得る離職理由か
これらの情報がそろって、ようやく二つを同じ条件で比べられます。片方の金額しか分からない状態では、まだ選ぶ段階ではありません。
健康保険料を入れて、独立後の手残りを比べる
健康保険の金額を調べるのは、どちらが安いかを知るためだけではありません。独立したあと、家計にいくら残るかを計算するためです。
僕の場合、会社員時代の手取りは月32万円で、最初の案件の月単価は60万円でした。今は月75万円の売上です。ただ、この60万円や75万円がそのまま手元に残るわけではありません。ここから健康保険、年金、税金、経費を払います。
月単価と手取りを同じものとして考えると、判断を誤ります。比べるべきは「会社員の手取り」と「単価から健康保険・年金・税金・経費を引いて残る額」です。
単価からどの費用を引くと手残りになるかは、フリーランスエンジニアの手取りの考え方で表にまとめています。今回取り寄せた健康保険の年額を、その表に入れてみてください。
ボーナスや退職金がなくなる分の備えも、同じ家計の話です。年単位の資金計画はフリーランスのボーナス・退職金の備えで確認できます。
まとめ:退職届の前に、二つの見積りを取る
任意継続と国保は、どちらかが必ず安いわけではありません。家族がいれば任意継続で決まり、というほど単純でもありません。決め手になるのは、自分と家族の条件で出した実際の金額です。
- 任意継続の月額と、家族の被扶養者の認定条件を、退職前の健康保険に確認する
- 国保は、家族を含む世帯の見込額と軽減の条件を、自治体に確認する
- 期限のある任意継続(退職日の翌日から20日以内)を先に押さえる
- 1年目だけでなく、翌年度の金額も並べる
- 決まった年額を、手取りの表に入れて案件条件と比べる
この記事の制度の内容は、2026年時点の協会けんぽ・厚生労働省の案内をもとにしています。保険料率や軽減の条件は変わることがあるので、最終的には加入している健康保険と、住んでいる自治体で確認してください。
健康保険の金額が見えると、「独立して家計は回るのか」という漠然とした不安が、計算できる問題に変わります。そのうえで判断したいのが、案件の単価や条件です。辞める前に、在職中のまま相場や条件を確かめる方法はエージェントに「登録だけ」して情報を集める方法で書いています。退職届を出す前の準備として、あわせて読んでみてください。